Domain mäppchen.de kaufen?
Wir ziehen mit dem Projekt
mäppchen.de um.
Sind Sie am Kauf der Domain
mäppchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mäppchen.de kaufen?
Welche Stifte sind im Mäppchen der Schule?
Im Mäppchen der Schule befinden sich normalerweise verschiedene Stifte wie Bleistifte, Kugelschreiber, Filzstifte und eventuell auch Buntstifte. Die genaue Auswahl kann jedoch je nach individuellen Vorlieben und Bedürfnissen variieren. **
Was ist die Verantwortung der Schule beim Zuhausebleiben?
Die Verantwortung der Schule beim Zuhausebleiben besteht darin, sicherzustellen, dass Schülerinnen und Schüler, die aus verschiedenen Gründen nicht in der Lage sind, zur Schule zu kommen, angemessen unterstützt werden. Dies kann beinhalten, dass Unterrichtsmaterialien zur Verfügung gestellt werden, dass Lehrkräfte regelmäßig mit den betroffenen Schülerinnen und Schülern kommunizieren und dass alternative Lernmöglichkeiten angeboten werden, um sicherzustellen, dass sie weiterhin am Unterricht teilnehmen können. Darüber hinaus sollte die Schule auch sicherstellen, dass die Gründe für das Zuhausebleiben angemessen berücksichtigt und unterstützt werden. **


Ähnliche Suchbegriffe für Steuerliche Verantwortung
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Verantwortung tragenMit dem Stationenlernen gelingt moderner Ethikunterricht in der 7./8. Klasse, denn es ermöglicht Ihren Schülern eigenverantwortliches, selbstgestaltetes und kooperatives Lernen. In dieser Unterrichtseinheit setzen sich Ihre Schüler mit dem Thema Verantwortung tragen auseinander. An sechs Pflichtstationen und drei Zusatzstationen werden die Schüler an das Thema herangeführt. Mittels kreativer Textarbeit, einer produktionsorientierten Ausrichtung und zahlreichen Möglichkeiten der Binnendifferenzierung gelingt es Ihnen schnell, Ihre Schüler zu motivieren.10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **

Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
Die steuerliche Absetzbarkeit der sozialen Verantwortung von Unternehmen, Taschenbuch von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8Die Steuerliche Absetzbarkeit Der Sozialen Verantwortung Von Unternehmen, Taschenbuch Von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verantwortung im Kontext von Schule, Fachbücher von Julia Brink HugoDr. Martin Drahmann (1987-2019) war als wissenschaftlicher Mitarbeiter in der Abteilung Schulpädagogik in der Arbeitsgruppe Professionsforschung unter besonderer Berücksichtigung der Fachdidaktiken an der Universität Tübingen beschäftigt. Nach seinem Lehramtsstudium an der Westfälischen Wilhelms-Universität Münster (Biologie, Sozialwissenschaften und katholische Theologie) promovierte er bei Prof. Dr. Rothland und Prof. Dr. Terhart zum Thema "Lehramtsstudierende in Begabtenförderungswerken". Nach einer Tätigkeit am Institut für Bildungsmanagement und Bildungsökonomie an der Pädagogischen Hochschule Zug (Schweiz) und in Forschungsprojekten zu Stiftungen in der Lehrerinnen- und Lehrerbildung lag sein Arbeitsschwerpunkt auf der Professionsforschung zum Lehrerinnen- und Lehrerberuf. In seinem Habilitationsvorhaben setzte er sich mit dem Thema Berufsethos und Verantwortung im Lehrerinnen- und Lehrerberuf auseinander.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Stifte sind im Mäppchen der Schule?
Im Mäppchen der Schule befinden sich normalerweise verschiedene Stifte wie Bleistifte, Kugelschreiber, Filzstifte und eventuell auch Buntstifte. Die genaue Auswahl kann jedoch je nach individuellen Vorlieben und Bedürfnissen variieren. **
-
Was ist die Verantwortung der Schule beim Zuhausebleiben?
Die Verantwortung der Schule beim Zuhausebleiben besteht darin, sicherzustellen, dass Schülerinnen und Schüler, die aus verschiedenen Gründen nicht in der Lage sind, zur Schule zu kommen, angemessen unterstützt werden. Dies kann beinhalten, dass Unterrichtsmaterialien zur Verfügung gestellt werden, dass Lehrkräfte regelmäßig mit den betroffenen Schülerinnen und Schülern kommunizieren und dass alternative Lernmöglichkeiten angeboten werden, um sicherzustellen, dass sie weiterhin am Unterricht teilnehmen können. Darüber hinaus sollte die Schule auch sicherstellen, dass die Gründe für das Zuhausebleiben angemessen berücksichtigt und unterstützt werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Verantwortung
-
Persen Verlag Verantwortung tragenMit dem Stationenlernen gelingt moderner Ethikunterricht in der 7./8. Klasse, denn es ermöglicht Ihren Schülern eigenverantwortliches, selbstgestaltetes und kooperatives Lernen. In dieser Unterrichtseinheit setzen sich Ihre Schüler mit dem Thema Verantwortung tragen auseinander. An sechs Pflichtstationen und drei Zusatzstationen werden die Schüler an das Thema herangeführt. Mittels kreativer Textarbeit, einer produktionsorientierten Ausrichtung und zahlreichen Möglichkeiten der Binnendifferenzierung gelingt es Ihnen schnell, Ihre Schüler zu motivieren.10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
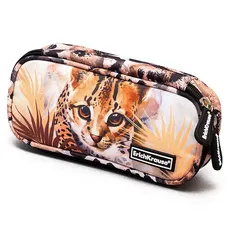
1 Federmäppchen Leopard 21x9x5cm Beige Schwarz Schulsachen Federtasche für Stifte Füller Spitzer Radiergummi Lineal Mäppchen StifttascheMäppchen / Etui / Schüleretui / Federtasche / Schlampermäppchen Material: Textil - Stoff, 100% Polyester Größe: 21 x 9 x 5 cm Packungsinhalt: 1 Stiftetui ohne Inhalt Farbe: Braun - Orange - Beige - Schwarz - Schulmäppchen mit 1 Fach Ein Mäppchen oder Etui ist nicht nur ein einfacher Behälter für Stifte und Schreibutensilien, sondern ein unverzichtbares Accessoire, um Ihre Schreibwaren organisiert und griffbereit zu halten. Mit seiner Größe bietet das Stiftmäppchen ausreichend Platz für Ihre Füller, Bleistifte und Schulzubehör. Das Hauptfach hat einen Reißverschluss, der Ihre Sachen sicher aufbewahrt. Innen befindet sich eine praktische Netztasche, in der Sie kleine Gegenstände wie Radiergummis, Büroklammern, Anspitzer oder Klebeband ordentlich verstauen können. Auch gibt es ein Gummiband, das Ihnen ermöglicht, Ihre Stifte zu befestigen. Nicht nur für Schulsachen geeignet, es kann auch für andere kleine Gegenstände verwendet werden, wie Make-up, kleine Werkzeuge oder persönliche Gegenstände. Dieses Mäppchen mit Tiermotiv ist strapazierfähig und frostbeständig. Das bedeutet, dass es den täglichen Anforderungen des Schul- oder Arbeitslebens standhält und Ihnen lange Freude bereiten wird. Muster & Motiv: Leopard, Großkatzen, große Katzen, Raubkatze, Safari & Savanne, Afrika, Asien, wilde Tiere, Wildtiere, Tiere der Wildnis, Tierwelt Zielgruppe: Kinder neutral, Jungen / Jungs & Mädchen, Teenager, Jugendliche, Schüler, Schulkinder, Studenten, Erwachsene14,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verantwortung der Geographie, FachbücherVon der Wissenschaft wird erwartet, dass sie gesellschaftliches und individuelles Handeln orientiert. Doch was heisst es, Verantwortung für diese Orientierung zu tragen? Die Beiträger des Bandes gehen auf die allgemeine sowie die fachspezifische Dimension geographischer Verantwortung ein und formulieren Merkmale einer verantwortungsvollen und gut begründeten Wissenschaftspraxis. Diese guten Gründe sind auf Reflexion verwiesen, die auf die Wissenschaftspraxis zurückwirken. Die hier präsentierten Reflexionsfolien können als Studier- und Diskussionsgrundlage dienen und einen Prozess der Selbstreflexion anstossen, wie Geographie als Wissenschaft sein sollte - und wie nicht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.